Nilai Finansial Tidak Hanya Terlihat dari Saldo, tetapi dari Kesiapan Menghadapi Perubahan
Blog Edukasi Modern untuk Finansial dan Teknologi >> Budgeting>> Nilai Finansial Tidak Hanya Terlihat dari Saldo, tetapi dari Kesiapan Menghadapi PerubahanNilai Finansial Tidak Hanya Terlihat dari Saldo, tetapi dari Kesiapan Menghadapi Perubahan
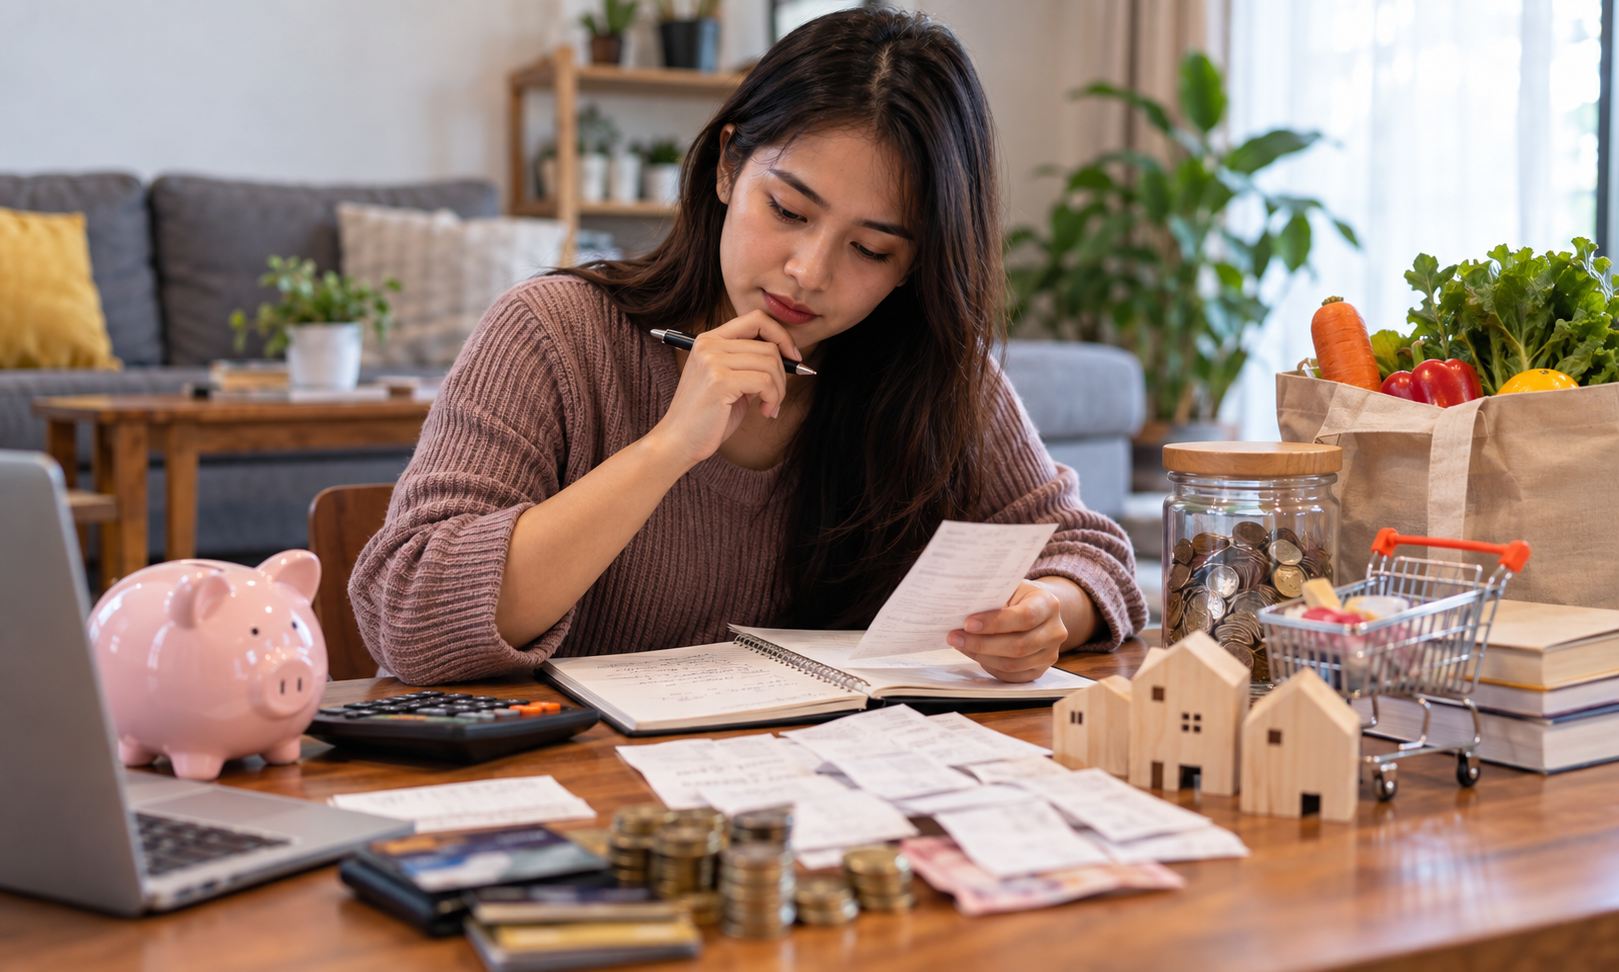
Ada masa ketika penghasilan terasa cukup untuk memenuhi semua kebutuhan. Namun, kenaikan harga barang, tagihan yang bertambah, atau kebutuhan keluarga yang datang tiba-tiba dapat mengubah keadaan dalam waktu singkat. Situasi seperti ini mengingatkan kita bahwa kondisi keuangan yang sehat bukan sekadar tentang berapa banyak uang yang dimiliki, melainkan seberapa siap seseorang menghadapi perubahan.
Bagi orang dewasa yang mulai membangun kestabilan hidup, memahami hubungan antara pendapatan, pengeluaran, dan tujuan jangka panjang menjadi hal yang penting. Keputusan yang dibuat hari ini dapat memengaruhi pilihan pada masa mendatang, baik dalam urusan tempat tinggal, pendidikan, pekerjaan, maupun kebutuhan keluarga.
Mengapa Pendapatan Perlu Diimbangi dengan Perencanaan?
Penghasilan yang meningkat memang dapat memberikan lebih banyak pilihan. Akan tetapi, peningkatan pendapatan tidak selalu diikuti oleh kondisi finansial yang lebih baik. Pengeluaran bisa ikut bertambah karena perubahan gaya hidup, pembelian barang yang tidak direncanakan, atau komitmen bulanan yang semakin besar.
Salah satu langkah yang bermanfaat adalah menentukan batas pengeluaran berdasarkan kemampuan nyata. Setelah kebutuhan utama seperti makanan, tempat tinggal, transportasi, dan tagihan terpenuhi, barulah dana untuk tabungan serta keperluan tambahan dialokasikan.
Perencanaan seperti ini membantu seseorang memahami batas kemampuannya tanpa harus menghilangkan seluruh kenyamanan hidup. Yang perlu dijaga adalah keseimbangan antara menikmati pendapatan saat ini dan mempertahankan kesiapan untuk menghadapi kebutuhan berikutnya.
Tiga Fondasi yang Menopang Kesehatan Keuangan
Kondisi finansial yang stabil biasanya terbentuk dari beberapa kebiasaan yang saling mendukung. Tidak semuanya membutuhkan pendapatan besar, tetapi setiap kebiasaan memerlukan perhatian dan konsistensi.
1. Arus uang yang mudah dipantau
Catatan sederhana mengenai pendapatan dan pengeluaran dapat memperlihatkan pola penggunaan uang. Informasi ini membantu menemukan biaya yang terlalu besar atau pengeluaran berulang yang sebenarnya tidak lagi diperlukan.
2. Cadangan untuk situasi tak terduga
Dana darurat memberikan ruang ketika muncul kebutuhan mendesak, misalnya perbaikan kendaraan atau gangguan pendapatan. Mulailah dengan jumlah yang terjangkau, kemudian tingkatkan secara bertahap sesuai kemampuan dan tanggungan.
3. Tujuan yang realistis
Sasaran seperti mengurangi utang, menyiapkan biaya pendidikan, atau mengumpulkan uang muka rumah akan lebih mudah dikelola jika memiliki target nominal dan jangka waktu. Sasaran tersebut juga dapat ditinjau ulang ketika keadaan berubah.
Ketiga fondasi ini saling melengkapi. Anggaran membantu mengendalikan pengeluaran, dana darurat melindungi kebutuhan penting, sedangkan tujuan yang jelas memberi arah bagi penggunaan uang.
Memanfaatkan Informasi Sebelum Mengambil Keputusan
Di tengah banyaknya layanan digital, informasi mengenai keuangan semakin mudah ditemukan. Namun, banyaknya pilihan juga menuntut ketelitian. Penawaran yang terlihat menarik belum tentu sesuai dengan kebutuhan, dan informasi yang beredar di internet tidak semuanya akurat.
Ketika menemukan platform atau merek seperti NS2121, penting untuk memeriksa konteks layanan yang ditawarkan sebelum mengambil keputusan. Perhatikan kejelasan identitas penyedia, ketentuan penggunaan, kebijakan privasi, serta risiko yang mungkin muncul. Jangan terburu-buru hanya karena suatu layanan sedang populer atau menawarkan hasil yang terdengar menggiurkan.
Sikap kritis ini juga berlaku ketika mempertimbangkan produk keuangan. Pahami biaya, kewajiban, dan kemungkinan kerugiannya sebelum menyetujui sesuatu. Jika informasi penting tidak tersedia atau janji yang diberikan terdengar terlalu bagus untuk menjadi kenyataan, lebih baik berhenti sejenak dan mencari penjelasan dari sumber tepercaya.
Apabila suatu platform melibatkan taruhan atau perjudian, perlu dipahami bahwa kerugian dapat terjadi dan hasil tidak dapat dijamin. Aktivitas tersebut bukan sumber pendapatan yang dapat diandalkan ataupun strategi membangun kekayaan. Jangan menggunakan uang untuk kebutuhan pokok, cicilan, atau dana darurat untuk aktivitas berisiko seperti itu.
Kebiasaan yang Memberikan Manfaat dalam Jangka Panjang
Perubahan finansial yang bertahan lama umumnya tidak bergantung pada keputusan sesaat. Kebiasaan sederhana yang dilakukan secara rutin dapat memberikan manfaat nyata, terutama ketika diterapkan sesuai kondisi masing-masing.
Beberapa manfaat yang dapat diperoleh antara lain:
- Mengurangi tekanan menjelang akhir bulan karena pengeluaran sudah direncanakan.
- Meningkatkan kesiapan menghadapi keadaan darurat melalui dana cadangan yang terus dibangun.
- Membantu menghindari utang yang tidak perlu dengan mempertimbangkan kemampuan membayar sebelum mengambil kewajiban baru.
- Memberikan arah yang lebih jelas bagi masa depan melalui target tabungan dan evaluasi berkala.
- Mendorong keputusan yang lebih bijaksana karena setiap pilihan dipertimbangkan berdasarkan kebutuhan dan risiko.
Manfaat tersebut mungkin tidak langsung terlihat dalam hitungan hari. Namun, ketika kebiasaan dijalankan secara konsisten, seseorang dapat memiliki pemahaman yang lebih baik mengenai kondisi keuangannya sendiri.
Menilai Kemajuan dengan Ukuran yang Tepat
Kemajuan finansial tidak harus ditandai oleh pembelian besar atau peningkatan gaya hidup. Kemajuan bisa berarti mampu membayar tagihan tepat waktu, memiliki tabungan yang sebelumnya belum tersedia, atau tidak lagi bergantung pada pinjaman untuk menutup kebutuhan rutin.
Luangkan waktu setiap bulan untuk meninjau anggaran. Periksa apakah pengeluaran sesuai rencana, apakah dana cadangan bertambah, dan apakah tujuan yang ditetapkan masih realistis. Jika hasilnya belum sesuai harapan, gunakan informasi tersebut untuk memperbaiki perencanaan, bukan sebagai alasan untuk menyerah.
Pada akhirnya, keuangan yang sehat dibangun dari pemahaman, kesiapan, dan keputusan yang konsisten. Dengan mengetahui kemampuan diri serta menimbang setiap risiko secara rasional, seseorang dapat membangun fondasi finansial yang lebih kuat dan menghadapi perubahan hidup dengan persiapan yang lebih baik.
Related Post
Perbedaan Belanja Berdasarkan Kebutuhan dan Konsep Keuangan Lainnya
Belanja sesuai kebutuhan berkaitan dengan kemampuan seseorang menilai alasan, urgensi, manfaat, dan dampak sebuah pengeluaran…